Paras yhdistelylaina – Kokemuksia ja vertailu
Yhdistelylainan kilpailutus kannattaa. Vertailemalla vaihtoehtosi kattavasti, voit löytää yhdistelylainan, joka sopii sinun talouteesi. Kokeile lainavertailuamme ja etsi sinulle sopiva yhdistelylaina.
- Lainojen yhdistelyssä on voimaa
- Kokeile, saatko laskettua lainakustannuksia yhdistelylainalla
- Vertaa mistä saat halvimmalla lainaa
Vertailuun
Sortter
KilpailutusYksi hakemus, useita lainatarjouksia. Katso, mitä pankit tarjoavat juuri sinulle.
- Lainasumma
- 1 000–70 000 €
- Laina-aika
- 1–20 vuotta
Lainaesimerkki. Esimerkissä lainapääoma on 20 000 € ja laina-aika 9 vuotta. Nimelliskorko 6 %, todellinen vuosikorko 6,7 %. Avausmaksu 0 € ja tilinhoito 5 €/kk. Kuukausittainen maksuerä on 245 €; takaisin maksetaan yhteensä 26 472 €. Henkilökohtaisen tarjouksen ehdot voivat poiketa esimerkistä.

Rahalaitos
KilpailutusAnna pankkien kilpailla lainastasi. Vertaile saamasi tarjoukset ennen päätöstä.
- Lainasumma
- 500–70 000 €
- Laina-aika
- 1–15 vuotta, osassa lainoja 20 vuotta
Lainaesimerkki. Lainaesimerkki: 10 000 € 5 vuodelle, korko 12,6 %, tod. vuosikorko 14,9 % ja avausmaksu 95 €, tilinhoitopalkkio 5 €/kk, yht. 13 958 € eli 233 €/kk.
Omalaina
KilpailutusEtsi lainallesi sopivampi hinta. Aloita vertailu yhdellä hakemuksella.
- Lainasumma
- 500–70 000 €
- Laina-aika
- 1–20 vuotta
Lainaesimerkki. Lainaesimerkki: 10 000 € 5 vuodelle, korko 12,6 %, tod. vuosikorko 14,9 % ja avausmaksu 95 €, tilinhoitopalkkio 5 €/kk, yht. 13 958 € eli 233 €/kk.
Zmarta
KilpailutusUusi laina vai vanhojen yhdistäminen? Selvitä vaihtoehdot samalla hakemuksella.
- Lainasumma
- 1 000–70 000 €
- Laina-aika
- 1–15 vuotta
Lainaesimerkki. Lainapääoma 20 000 €, maksuaika 7 vuotta 7 kuukautta ja 91 maksuerää. Palveluntarjoajan esimerkissä kuukausierä on 330 €, nimelliskorko 10,88 % ja todellinen vuosikorko 12,1 %. Ilmoitettu kokonaismäärä on 29 987 €. Korko perustuu 6,95 %:n marginaaliin ja 3 kk Euriboriin; omat ehdot vahvistetaan hakuvaiheessa.
Axolaina
KilpailutusVähemmän hakemuksia, enemmän vertailtavaa. Pyydä tarjoukset yhdellä kertaa.
- Lainasumma
- 500–70 000 €
- Laina-aika
- 1–20 vuotta
Lainaesimerkki. 10 000 €:n lainassa maksuaika on 10 vuotta (120 maksuerää). Nimelliskorko 6 % ja todellinen vuosikorko 7,21 %. Esimerkin luottokustannukset ovat yhteensä 3 923 € ja takaisinmaksettava kokonaissumma 13 923 €. Lopullinen tarjous on henkilökohtainen.

Elekti
KilpailutusLöydä vaihtoehtoja nykyiselle lainallesi. Aloita kilpailutus verkossa.
- Lainasumma
- 1 000–70 000 €
- Laina-aika
- 1–20 vuotta
Lainaesimerkki. Esimerkki: laina 15 000 €, maksuaika 9 vuotta ja nimelliskorko 8 %. Avausmaksu 0 € ja tilinhoito 5 €/kk. Kuukausierä 199,99 €, takaisinmaksettava yhteismäärä 21 598,92 € ja todellinen vuosikorko 8,46 %. Lopulliset ehdot määräytyvät lainatarjouksessa.
Bank Norwegian
PankkiHae suoraan pankista. Vakuudeton laina myös nykyisten lainojen yhdistämiseen.
- Lainasumma
- 1 000–60 000 €
- Laina-aika
- 1–15 vuotta
Lainaesimerkki. Esimerkissä lainaa on 14 500 € ja maksuaika 10 vuotta. Nimelliskorko 11,49 % (1 kk Euribor 2,201 % + marginaali 9,289 %), todellinen vuosikorko 12,11 %. Erä 203,78 €/kk, 120 maksuerää ja takaisin yhteensä 24 453,65 €. Tilinhoitomaksu on lainamäärästä riippuen 0–5 €/kk. Viitekorko esimerkissä 30.6.2026.
Ferratum Joustoluotto
LainapalveluLuotto käytössäsi tarpeen mukaan. Nosta myönnetystä luotosta vain tarvitsemasi osa.
- Lainasumma
- Enintään 4 000 €
- Laina-aika
- Jatkuva luotto
Lainaesimerkki. Esimerkki: 4 000 € nostetaan kerralla ja maksetaan takaisin 12 kuukaudessa. Nimelliskorko 17,50 %, todellinen vuosikorko 26,72 %. Tilinhoito 12 €/kk; luottokustannukset 523,17 € ja takaisin yhteensä 4 523,17 €. Maksuerät alenevat 403,67 eurosta 350,19 euroon. Korko muodostuu 2,50 %:n viitekorosta ja 15 prosenttiyksikön lisästä.
Ferratum Mastercard
LuottokorttiVirtuaalinen Mastercard puhelimeesi. Hallitse korttia ja käytettyä luottoa sovelluksessa.
- Luottoraja
- Enintään 4 000 €
- Laina-aika
- Jatkuva luotto
Lainaesimerkki. Esimerkin käytetty luotto on 4 000 €, takaisinmaksu 12 kuukaudessa. Nimelliskorko 17,50 % ja todellinen vuosikorko 26,52 %. Kuukausierä 377,77 €, tilinhoito 12 €/kk. Luottokustannukset 533,22 € ja takaisin yhteensä 4 533,22 €. Nimelliskorko sisältää viitekoron 2,50 % ja marginaalin 15 %.
Bluestep Bank
PankkiOmistatko asunnon? Selvitä mahdollisuus yhdistää lainat asuntoa vastaan.
- Lainasumma
- 30 000–1 000 000 €
- Laina-aika
- 10–40 vuotta
Lainaesimerkki. Asuntovakuudellinen kuluttajaluotto 60 000 €, laina-aika 15 vuotta ja 180 maksuerää. Esimerkin kokonaiskorko 6,50 %, todellinen vuosikorko 6,78 %. Järjestelymaksu 0 €, tilinhoito 2,50 €/erä. Takaisinmaksettava kokonaissumma 94 453,76 €. Viitekorkona Bluestep Prime.
OP Tarkkaluotto
PankkiVakuudeton laina OP:n asiakkaille. Hae rahoitusta hankintaan tai selvitä mahdollisuus yhdistää nykyiset luottosi.
- Lainasumma
- 2 000–30 000 €
- Laina-aika
- Sovitaan lainatarjouksessa
Lainaesimerkki. Esimerkki: OP Tarkkaluotto 10 000 €, arvioitu laina-aika 5 vuotta. Nimelliskorko 13,035 % sisältää marginaalin 10,95 % ja 3 kk euriborin 2,085 % (5.3.2026). Luotonhoitomaksu 6 €/kk. Todellinen vuosikorko 14,55 % ja takaisinmaksettava yhteismäärä 13 836,21 €, kun korko ja maksut pysyvät ennallaan.
Nordea Joustoluotto
PankkiNordean asiakkaille tarkoitettu vakuudeton kertalaina. Voit hakea lainaa yksin tai yhdessä toisen hakijan kanssa.
- Lainasumma
- 2 000–50 000 €
- Laina-aika
- 1–8 vuotta
Lainaesimerkki. Esimerkki muille kuin Etu- ja Premium-asiakkaille: laina 8 000 €, nimelliskorko 10,975 % ja 76 maksuerää. Todellinen vuosikorko 15,0 % (4/2026), takaisin yhteensä 12 143,07 €. Avausmaksu 0 € ja tilinhoito 12,50 €/kk. Korko sisältää 3 kk euriborin ja 8,9 %:n marginaalin.
POP Pikalaina
PankkiPOP Pankin vakuudeton laina kaikkien pankkien asiakkaille. Valitse lainasumma ja omaan talouteesi sopiva maksuaika.
- Lainasumma
- 2 000–20 000 €
- Laina-aika
- 1–10 vuotta
Lainaesimerkki. Esimerkki: laina 10 000 €, maksuaika 10 vuotta ja 120 maksuerää. Marginaali 7,9 % + 3 kk euribor 2,060 % (2.12.2025), eli nimelliskorko 9,96 %. Tilinhoito 7,90 €/kk. Kuukausierä 139,89 €, takaisin yhteensä 16 779,60 € ja todellinen vuosikorko 11,98 %. Laskelma olettaa koron ja maksujen pysyvän ennallaan.
Aktia Käyttölaina
PankkiKertalaina hankintoihin ilman vakuuksia tai takaajia. Hakemuksen voi tehdä eri pankkien tunnuksilla.
- Lainasumma
- 2 500–20 000 €
- Laina-aika
- 2–10 vuotta
Lainaesimerkki. Esimerkki: laina 8 000 €, maksuaika 6 vuotta ja 72 kuukausierää. Nimelliskorko 11,093 % (3 kk euribor 2,593 % + marginaali 8,50 %). Tilinhoitomaksu 0,304 % myönnetystä lainasta, enintään 12,50 €/kk. Todellinen vuosikorko 14,07 % ja takaisin yhteensä 11 891,09 €. Laskettu 9/2026 olettaen koron ja maksujen pysyvän ennallaan.
S-Pankki S-Laina
PankkiVakuudeton laina hankintoihin tai lainojen yhdistämiseen. Yli 30 000 euron lainaan tarvitset toisen hakijan.
- Lainasumma
- 5 000–50 000 €
- Laina-aika
- 1–12 vuotta
Lainaesimerkki. Pankin enimmäisvuosikoron esimerkki (7/2026): laina 5 000 € ja maksuaika 12 kuukautta. Nimelliskorko 17,302 % (3 kk euribor 2,312 % + marginaali 14,99 %). Avausmaksu 0 €, tilinhoito 12,50 €/kk. Kuukausierä 469,24 €, takaisin yhteensä 5 630,88 € ja todellinen vuosikorko 25,005 %.

Kattokorko
KilpailutusVertaile vakuudettomia lainoja rajatulla korkovälillä. Saat usean luotonmyöntäjän tarjoukset yhdellä hakemuksella.
- Lainasumma
- 2 000–70 000 €
- Laina-aika
- 1–20 vuotta
Lainaesimerkki. Esimerkki: laina 15 000 €, maksuaika 10 vuotta ja nimelliskorko 6,99 %. Avausmaksu 0 € ja tilinhoito 5 €/kk. Todellinen vuosikorko 7,9 % ja palvelun ilmoittama takaisinmaksettava yhteismäärä 21 490,80 €. Lopulliset ehdot esitetään lainatarjouksessa.

Creditstar
LainapalveluJatkuva luotto, josta voit tehdä nostoja tarpeesi mukaan. Lyhennettyä luottoa voi käyttää uudelleen luottorajan puitteissa.
- Lainasumma
- 1 000–20 000 €
- Laina-aika
- Jatkuva luotto, maksuaika enintään 6 vuotta
Lainaesimerkki. Esimerkki: käytetty luotto 20 000 €, nimelliskorko 14,99 % ja 12 maksuerää. Laskelmassa lainanhoitokulu on 12 €/kk. Todellinen vuosikorko 17,79 % ja lainan sekä luottokustannusten yhteismäärä 21 804,86 €. Avausmaksu on 0 €.

Instabank Luottokortti
LuottokorttiLuottokortti ostoksiin ja tilisiirtoihin. Hallitse luottoa sovelluksessa ja huomioi, että korkoa kertyy heti käytöstä.
- Luottoraja
- Enintään 25 000 €
- Laina-aika
- Jatkuva luotto
Lainaesimerkki. Esimerkki: käytetty luotto 5 000 €, maksuaika 12 kuukautta ja nimelliskorko 15,9 %. Todellinen vuosikorko 19,57 %. Palvelun ilmoittama kuukausierä on noin 458 €, luottokustannukset 502 € ja takaisinmaksettava yhteismäärä 5 502 €. Tilinhoitomaksu 5 €/kk; avaus- ja vuosimaksu 0 €.

Bondora
LainapalveluVakuudeton kertalaina pieniin ja suurempiin hankintoihin. Saat henkilökohtaisen tarjouksen verkkohakemuksella.
- Lainasumma
- 100–20 000 €
- Laina-aika
- 6–120 kuukautta
Lainaesimerkki. Palvelun julkaisema esimerkki: laina 4 000 € ja maksuaika 5 vuotta. Nimelliskorko 14,9 % ja todellinen vuosikorko 22,51 %. Ilmoitettu takaisinmaksettava yhteismäärä 6 488,93 €, josta korot noin 1 758,90 € ja kulut 730 €. Lopulliset ehdot ja maksuerät ovat henkilökohtaisia.

Northmill
LainapalveluJoustoluotto, josta nostat tarvitsemasi summan. Uuden noston jälkeen takaisinmaksuaika lasketaan uudelleen viidelle vuodelle.
- Lainasumma
- 100–5 000 €
- Laina-aika
- Jatkuva luotto, noston maksuaika 5 vuotta
Lainaesimerkki. Esimerkki: luottoa käytössä 5 000 €, nimelliskorko 17,40 % (14,90 % + viitekorko 2,50 %) ja maksuaika 5 vuotta. Tilinhoito 12,50 €/kk. Maksueriä 60, kuukausierä 137,84 €, takaisin yhteensä 8 270,40 € ja todellinen vuosikorko 24,25 %.

Unolaina
KilpailutusKilpailuta vakuudeton laina tai nykyisten lainojen yhdistäminen. Vertaile saamasi tarjoukset ja valitse tilanteeseesi sopiva vaihtoehto.
- Lainasumma
- 1 000–70 000 €
- Laina-aika
- 1–20 vuotta
Lainaesimerkki. Esimerkki: laina 25 000 €, maksuaika 10 vuotta ja 120 maksuerää. Nimelliskorko 6,90 %, avausmaksu 0 € ja tilinhoito 5 €/kk. Kuukausierä 293,98 €, takaisin yhteensä 35 278 € ja todellinen vuosikorko 7,54 %. Ilmoitetut korot ovat 9 678 € ja muut kulut 600 €.
Ei palveluita näillä valinnoilla
Muuta lainasummaa, vakuusvalintaa tai lainan tyyppiä.
Paras yhdistelylaina: Top 3 vaihtoehtoamme
Mistä on mahdollista hakea ja saada paras yhdistelylaina? Lainan laatuun vaikuttaa toki oma tilanteesi, mutta muutamat lainapalvelut nousevat siitä huolimatta ylitse muiden. Tässä Halpa-laina.fi -sivuston top 3:
Sortter
Vuonna 2018 perustettu Sorter on yksi Suomen tunnetuimmista laina- ja rahoitustuotteiden vertailupalveluista. Tutkitusti Suomen luotettavin Sortter palvelee kuukausittain yli 30 000 suomalaista ja sen kautta on mahdollista hakea yhdistelylainaa ja muita vakuudettomia lainoja 70 000 euroon asti.
Sortter itse ei myönnä kyseisiä lainoja vaan sen kautta tavoitat ja kilpailutat yli 25 pankkia ja luotonantajaa yhden ilmaisen hakemuksen kautta. Niihin lukeutuvat esimerkiksi Bank Norwegian, POP Pankki, re:member, Brocc sekä Nordax Bank.
Lainojen vertailun ja kilpailutuksen lisäksi Sortter esimerkiksi myöntää stipendejä korkeakouluopiskelijoille opinnäytetöiden ja pro gradu -tutkielmien tekemiseen ja sponsoroi laaja-alaisesti suomalaista urheilua.
Omalaina
TV:stä ja radiosta härmäläisille tuttu Omalaina lukeutuu Sortterin tavoin Suomen suosituimpiin lainakilpailutuspalveluihin. Sen kautta yhdistelylainan kilpailutus tapahtuu helposti, nopeasti ja luotettavasti, ja rahat ovat tilillä tarjouksen hyväksymisen jälkeen nopeimmillaan 15 minuutissa.
Vuonna 2013 perustetun ja vuonna 2022 Sambla Groupin omistukseen yrityskauppojen myötä siirtyneen Omalainan kautta tavoitat yli 25 luotonmyöntäjää, jotka kaikki ovat Suomen Finanssivalvonnan hyväksymiä. Niitä ovat esimerkiksi Alisa Pankki, Ferratum, Bondora sekä Morrow.
Bluestep
Ruotsissa jo vuonna 2005 toimintansa aloittanut ja Suomeen vuonna 2020 rantautunut Bluestep Bank on nykyaikainen asuntolainapankki, joka kahdesta yllä mainitusta poiketen vastaa itse lainojen tarjoamisesta ja myöntämisestä.
Bluestep on monesssa mielessä hyvin erilainen pankki, sillä sen kautta voit saada lainaa, vaikka olisit yksityisyrittäjä tai sinulla olisi maksuhäiriömerkintä. Näihin ja myöskin “normaalimpiin” tilanteisiin vaaditaan kuitenkin vakuudeksi kiinteistöjä ja/tai asunto-osakkeita, ja voit saada lainaa jopa 85 prosenttia niiden arvosta.
Asuntovakuudellinen yhdistelylaina ei tietenkään ole yhtä nopeasti saatavilla kuin vakuudettomat yhdistelylainat, mutta vakuuden ansiosta korot ja muut ehdot voivat olla maltillisemmat.
Miten yhdistelylaina toimii?
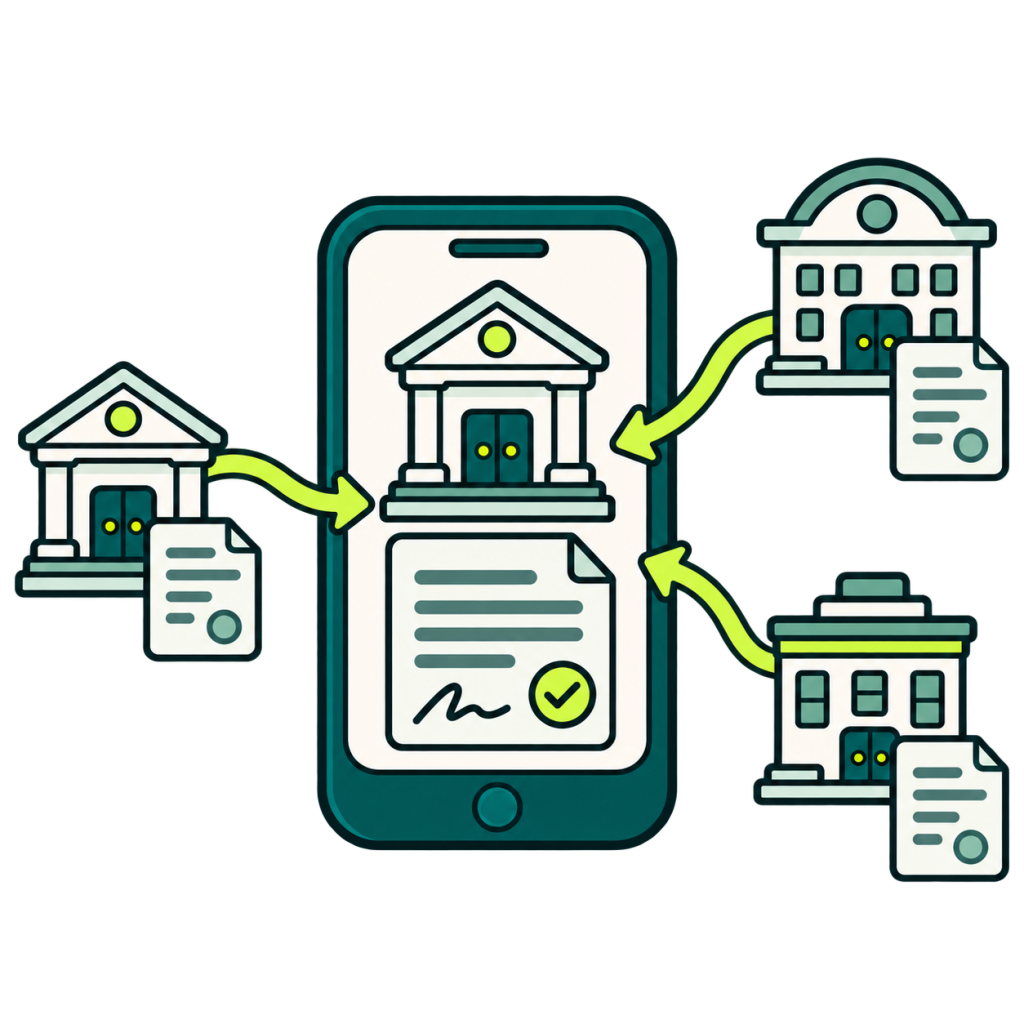
Yhdistelylaina toimii siten, että yhdistät nykyiset kulutusluotot, vakuudettomat lainasi, luottokortivelkasi ja/tai osamaksusi yhdeksi isommaksi lainaksi ja säästät sitä kautta lainakuluissa, kuten koroissa ja kuukausimaksuissa.
Yhdistäminen tapahtuu käytännössä siten, että lasket ensiksi yhteen kaikki nykyiset velkasi ja haet sitten yhden isomman lainan, jolla maksat ne pois. Maksamisen hoidat joko itse tai sitten yhtiö, jolta hait yhdistelylainan, tekee sen puolestasi. Tavoitteena prosessissa on löytää mahdollisimman edullinen laina vanhojen kalliiden tilalle.
Tässä vielä step-by-step -ohjeet siihen, miten paras yhdistelylaina pelittää käytännön tasolla:
- Lainat yhteen ja takaisinmaksukyky suurennuslasin alle: Summaa ihan aluksi kaikki lainasi yhteen ja selvitä sitä kautta, kuinka suuren lainan tarvitset niiden yhdistämiseen. Voit käyttää lainojen kartoituksessa apunasi Positiivista luottorekisteriä. Käy sen jälkeen läpi, kuinka paljon sinulla menee tällä hetkellä rahaa nykyisten lainojesi lyhentämiseen ja minkä verran sinulla on oikeasti varaa maksaa niitä pois.
- Yhdistelylainan hakeminen: Täytä seuravaaksi yhdistelylainahakemus. Hakemukseen sinun tulee syöttää tiedot nykyisistä lainoista, omat perustiedot tulojen kera sekä haettavan yhdistelylainan tiedot. Hakemus kannattaa täyttää vertailupalvelussa, jotta kilpailutat lainantarjoajat helposti yhden lomakkeen kautta.
- Vertaile tarjoukset: Vertaile saamasi lainatarjoukset kattavasti läpi korkojen, kulujen ja muiden ehtojen osalta. Kenties tärkein kriteeri on todellinen vuosikorko, mutta myös esimerkiksi lyhennysvapaiden kuukausien mahdollisuus kannattaa kurkata läpi.
- Valitse paras yhdistelylaina: Kun olet saanut vertailun päätöksen, on jäljellä enää parhaan tarjouksen valitseminen ja hyväksyminen sekä vanhojen velkojen poismaksu. Parhaimmillaan pyörä lähtee pyörimään saman päivän aikana ja otat heti askeleen kohti selkeämpää tulevaisuutta.
Yhdistelylainaan ei kannata ottaa mukaan valtion takaamaa opintolainaa, asuntolainaa tai muitakaan vakuudellisia lainoja, koska niiden korot ovat matalampia ja ehdot muutenkin parempia. Sen sijaan kulutusluottoa tai muuta vakuudetonta lainaa ei kannata vapaaehtoisesti jättää yhdistelylainan ulkopuolelle, vaan koko paketti kannattaa hoitaa kerralla kuntoon.
Halpa-laina.fi vertaa lainat puolestasi
Halpa-laina.fi on lainavertailupalvelu, jossa kilpailutat helposti kaikki vakuudettomat lainat. Vertailemme, esittelemme ja asetamme järjestykseen erilaiset kilpailutuspalvelut, jotta voisit löytää juuri sinulle sopivimman lainan.
Kokemukset yhdistelylainoista vaihtelevat
Paperilla paras yhdistelylaina sisältää hakijan kannalta monta olennaista etua, joita vastaan on vaikea lähteä argumentoimaan. Tässä nuo edut lyhyesti:
- Halvempi korko: Lähes poikkeuksetta yhdistelylaina madaltaa olemassa olevien luottojen korkoa, mikä tuo pitkässä juoksussa merkittäviä säästöjä.
- Muiden kulujen minimointi: Kun lyhennät useamman luoton sijasta ainoastaan yhtä lainaa, ei sinun tarvitse maksaa kuukausimaksuja, tilinhallintapalkkioita ja muita lainakuluja useaan otteeseen – lisää säästöjä siis.
- Selkeämpää taloutta ja elämää: Yhden lainan lyhentäminen tiettynä päivänä tietyllä summalla on huomattavasti helpompaa ja selkeämpää kuin usean luoton maksaminen vähän milloin sattuu sinne ja tänne. Lisäksi esimerkiksi luottokelpoisuutesi saattaa ottaa harppauksen parempaan, kun sinulla on selkeä yhdistelylaina useamman pikkuvelan sijaan.
Pitkälti nämä kolme asiaa ovat ne, joista yhdistelylainoja ympäri internetin ihmeellistä maailmaa kiitellään. Ihan pelkkiä kehuja ne eivät kuitenkaan ole saaneet, vaan mukaan mahtuu myös muutamia risuja.
Suurin osa negatiivisesta palautteesta liittyy siihen, ettei ihminen joko ole saanut yhdistelylainaa tai sitten lainatarjousten korot ovat olleet korkeampia kuin niiden lainojen, joita alun perin oltiin yhdistämässä.
Tässä yksi hyvä negatiivinen esimerkki Trustpilotista UnoLaina-nimisen palvelun yhdistelylainaa koskien:
“Tein lainojen yhdistely hakemuksen. Tarjottiin yhtä todella kallista yli 20% vuosikorollista lainaa, josta kieltäydyin, koska nykyisten lainojeni keskimääräinen tod. vuosikorko n. 10-12%.” -JC
Tässä puolestaan positiivinen kokemus etua.fi-nimisestä palvelusta samaisesta Trustpilotista:
“Hain yhdistely lainaa ja haku prosessi oli varsin helppo. Sain hakemalleni summalle kilpailu kykyisen laina tarjouksen vaikkakin tarjouksia tuli vain yksi.” -Pia
Joillekin lainojen yhdistäminen on siis avain onneen, toisille ei.
Vakuudeton vai vakuudellinen yhdistelylaina
Kun lainojen yhdistäminen juolahtaa ensimmäisen kerran mieleesi, on sinun syytä vetää vetää muutaman kerran syvään henkeä ja miettiä taloudellista tilannettasi kokonaisvaltaisesti. Löytyykö sinulta sijoituksia tai muita vakuuksia, kuten omistusasunto, joita voisit käyttää säännöllisillä tuloilla lyhennettävän lainan vakuutena?
Jos vakuuksia löytyy, kannattaa niiden hyödyntämistä harkita, koska vakuudellinen yhdistelylaina on usein vakuudetonta edullisempi. Kukkarosi siis kiittää, mutta toisaalta lainaprosessi on huomattavasti hitaampi, mikä ei sovi kaikkiin tilanteisiin.
Tässä vakuudettoman ja vakuudellisen lainan tärkeimmät eroavaisuudet, jotka sinun kannattaa pitää mielessä:
| Vakuudellinen | Vakuudeton | |
|---|---|---|
| Hakemusprosessi | Hidas, manuaalinen käsittely vakuuksien käsittelyn takia | Nopea ja pitkälti automatisoitu prosessi verkossa |
| Korot | Korkotaso on alhaisempi | Korkeampi korkotaso |
| Vakuudet | Lainaan tulee vakuus eli “pantti”, esim. omistusasunto | Lainan saamiseksi ei tarvitse asettaa panttia |
| Ensisijainen riski | Menettää vakuutena oleva omaisuus | Saada maksuhäiriömerkintä |
| Saatavuus | Ei saatavilla monille | Useimpien saatavilla |
Se, kumpi näistä kahdesta on loppupeleissä parempi, riippuu puhtaasti omasta tilanteestasi. Vakuudeton yhdistelylaina lienee kuitenkin isossa kuvassa suositumpi vaihtoehto, sillä kovinkaan monelta yhdistelylainaa hakevalta tuskin löytyy takataskusta muhkeaa sijoitussalkkua tai velatonta omistusasuntoa.
Kuka voi hakea yhdistelylainaa?
Yhdistelylainaa voi hakea kahden tai ueamman vakuudettoman lainan yhdistämistä harkitseva henkilö, jolta löytyy säännölliset tulot, vakituinen asuinpaikassa Suomesta ja vähintään 18 vuotta ikää.
Nuo ovat ne yleisimmät kriteerit, joita lainantarjoajat käyttävät lainojen yhdistämisessä. Hyvin usein myös luottotietojen tulee olla puhtaat ja takaisinmaksukyyvn tulee olla riittävä. Jälkimmäinen ei ole isoillakaan tuloilla taattu, jos rahaa menee enemmän ulos kuin tulee sisään.
Tässä siis vielä yleisimmät yhdistelylainan kriteerit lyhyesti:
- Ikä: Hakijan tulee olla vähintään 18-vuotias. Monilla lainantarjoajilla vaatimuksena on jopa 23 vuoden ikäraja.
- Luottotiedot: Maksuhäiriömerkintä estää lähes aina yhdistelylainan saamisen, eli luottotietojen pitää olla puhtaat.
- Asuinpaikka: Useimmat pankit ja rahoituslaitokset vaativat, että yhdistelylainaa hakeva henkilöt on asunut vähintään kahden vuoden ajan yhtäjaksoisesti Suomessa vakituisessa kotiosoitteessa.
- Tulot (ja menot): Tulojen pitää olla säännölliset ja menojen riittävän pienet, jotta henkilöllä on maksukykyä ja mahdollisuus lyhentää lainaa sovitulla tavalla kuukausittain.
Tässä kohtaa on hyvä muistaa, että lainapäätökset ovat aina henkilökohtaisia ja niissä katsotaan hakijan kokonaiskuvaa. Kuka tahansa voi siis käytännössä laittaa hakemuksen sisään, mutta emme voi suoraan sanoa yhdeltä istumalta, kuka ei voi ja kuka voi saada yhdistelylainaa ja minkälaisilla ehdoilla.
Jos täytät peruskriteerit ja sinulta löytyy useampia lainoja, saat vastauksen asiaan hakemalla yhdistelylainaa. Jos taas luottotiedoissasi on ongelmaa tai tulosi ovat todella pienet, voit koittaa hakea apua pankkien ja luotonmyöntäjien sijaan esimerkiksi Takuusäätiöstä.
Yhdistelylaina ei aina ole oikea vaihtoehto
Useimmissa tilanteissa lainojen yhdistäminen kannattaa, mutta ei kuitenkaan ihan aina. Alta voit käydä läpi muutamia tilanteita, joissa yhdistelylainasta voi olla enemmän hallaa kuin hyötyä.
Yhdistelylainan kulut ja korot ovat korkeat
Joissakin tapauksissa yhdistelylaina voi olla korkojen ja kulujen osalta kalliimpi kuin alkuperäiset lainasi, jolloin siihen ei kannata tietenkään tarttua. Toinen vaihtoehto on se, että kuukausittainen säästösumma on minimimaalinen suhteessa siihen, kuinka paljon laina-aika pitenee.
Mikäli kohtaat tällaisen tilanteen, mikä voi olla hyvin todennäköistä esimerkiksi silloin, jos/kun saat yhdistettyä vain osan lainoistasi, kannattaa yhdistämistä kokeilla uudestaan esimerkiksi parin kuukauden päästä. Lainamarkkinat elävät jatkuvasti ja omakin taloudellinen tilanteesi voi kohentua, joten tilanne yhdistelylainan suhteen voi olla tulevaisuudessa ihan erilainen.
Laina-aika on turhan pitkä
Jopa kaikkein paras yhdistelylaina sisältää kokonsa vuoksi usein pidemmän takaisinmaksuajan kuin yksittäiset pienet lainat. Mikäli ehdotettu laina-aika on lukuisia vuosia alkuperäistä pidempi, kannattaa yhdistelylainan ottamista harkita kahdesti.
Laina kuin laina on aina maksettava takaisin, joten merkittävästi pidempi takaisinmaksuaika voi tarkoittaa sitä, että yhdistelylaina onkin loppupeleissä monta kertaa alkuperäisiä lainoja kalliimpi. Samalla laina myös vaivaa elämää pidempään, mikä aiheuttaa lisää henkistä taakkaa.
Lainojen ottamista ei lopeta ja kulutustottumukset pysyvät ennallaan
Jos menosi ovat suuremmat kuin tulosi ja käytät velkaa arkielämään ja turhaan kuluttamiseen, on yhdistelylainan hakeminen sama asia kuin peittäisi putkivuodon sormenpäällä: tilanne on ehkä hetken aikaa parempi, mutta juuriongelma ei katoa mihinkään.
Älä siis hae yhdistelylainaa, jos tiedät kulutuskäyttäytymisessäsi olevan ongelmia. Pyri sen sijaan ottamaan koppi taloudenhallinnasta, karsimaan ylimääräiset kulut ja laatimaan itsellesi budjetti.
Jos alkuperäinen velkaantuminen on johtunut nimenomaan kulutustottumuksista, suosittelemme sinua hakemaan omaehtoista luottokieltoa budjetin laatimisen ja mahdollisen yhdistelylainan myöntämisen jälkeen. Näin estät lisävelkaantumisen ja annat itsellesi paremmat puitteet yhdistelylainan hoitamiseen.